Inhoud9 onderdelen
In het kort
- Beleggers worden meestal opgedeeld in twee hoofdgroepen: actieve en passieve beleggers.
- Vanaf je 18e verjaardag mag je in Nederland zelfstandig een beleggingsrekening openen.
- Voor beginners wordt passief beleggen in indexen of ETF's vaak aangeraden vanwege de brede spreiding en lagere kosten.
- Als jongere heb je het voordeel van tijd, wat enorm helpt om te profiteren van samengestelde rente (rente-op-rente).
- Beleggen brengt altijd risico's met zich mee; de waarde kan schommelen en je kunt (een deel van) je inleg verliezen.
Zodra je achttien wordt, mag je in Nederland zelfstandig een beleggingsrekening openen. Er verandert veel rondom je geldzaken. Je bent vanaf dat moment wettelijk volwassen, wat betekent dat je zelf contracten mag tekenen, abonnementen mag afsluiten en dus ook zelf mag beslissen of je je geld op een spaarrekening laat staan of ermee gaat beleggen. Omdat de stap naar de beurs best groot kan lijken als je net begint, is het handig om te weten welke keuzes je hebt en hoe andere beleggers het aanpakken.
Je bent 18: mag je nu zelf beleggen?
De wettelijke minimumleeftijd om zelfstandig te beleggen in Nederland is 18 jaar. Dit betekent dat je vanaf je achttiende verjaardag zonder toestemming van je ouders een account kunt aanmaken bij een bank of broker. Ben je nog geen 18, maar wil je wel alvast beginnen? Minderjarigen kunnen alleen beleggen via een ouder of voogd, die de rekening opent en beheert. Zodra je 18 wordt, komt die rekening op jouw eigen naam te staan en krijg jij de volledige controle over het geld.
Voordat we verder de theorie in duiken, is één ding goed om te weten: dit artikel geeft algemene uitleg en is geen persoonlijk financieel advies. Wat voor je vrienden een logische keuze is, past misschien helemaal niet bij jouw financiële situatie. Heb je specifieke vragen over jouw geld, raadpleeg dan een financieel adviseur.
Daarnaast is de beurs geen garantie voor gratis geld. Officiële instanties zoals de Autoriteit Financiële Markten (AFM) waarschuwen dat beleggen altijd risico's met zich meebrengt. De waarde van je beleggingen kan schommelen en je kunt je inleg, of een deel daarvan, kwijtraken. Beleg daarom alleen met geld dat je voor langere tijd echt kunt missen.
De belangrijkste soorten beleggers
Beleggers worden vaak ingedeeld op basis van hun stijl en de risico's die ze durven te nemen. Als je net 18 bent en je eerste stappen zet, is het goed om te bepalen welke aanpak bij jou past. We zetten de meest voorkomende soorten beleggers voor je op een rij.
De passieve belegger
In plaats van te zoeken naar dat ene bedrijf dat misschien heel succesvol wordt, koopt deze belegger een mandje met heel veel verschillende aandelen tegelijk, bijvoorbeeld via een indexfonds of ETF. Je legt je geld in, laat het staan en kijkt er nauwelijks naar om. Omdat je niet de hele tijd koopt en verkoopt, bespaar je op transactiekosten. Dit is een methode die weinig tijd kost en waarbij je je risico automatisch spreidt.
De actieve belegger
Een actieve belegger handelt zelf op de beurs en koopt of verkoopt regelmatig losse aandelen. Dit type belegger volgt het financiële nieuws en probeert in te schatten of een specifiek aandeel gaat stijgen of dalen. Omdat je continu beslissingen neemt, kost deze aanpak veel tijd. Bovendien loop je meer risico: als je inzet op één specifiek bedrijf en dat valt tegen, raakt dat je inleg direct.
De voorzichtige (defensieve) belegger
Niet iedereen wil grote risico's nemen. Dit past bij jongeren die hun spaargeld iets willen laten groeien, maar er niet wakker van willen liggen als de beurs een slechte dag heeft.
De doelgerichte belegger (korte vs. lange horizon)
Dit type belegger kijkt puur naar de tijd. Spaar je voor een wereldreis over drie jaar? Dan ben je een belegger met een korte horizon en neem je liever weinig risico, omdat je het geld snel weer nodig hebt. Beleg je voor een koophuis over vijftien jaar? Dan ben je een langetermijnbelegger. Je hebt de tijd om eventuele dipjes op de beurs uit te zitten, waardoor je vaak iets meer risico kunt nemen.
Welk type belegger ben jij?
Hoe weet je nu welke stijl het beste bij jouw situatie past? Het Nibud en Wijzer in geldzaken raden aan om goed naar je eigen situatie te kijken. Laten we de belangrijkste factoren stap voor stap doornemen:
- Beleggingshorizon: Hoelang kun je je geld missen? Hoe langer je het geld op de beurs kunt laten staan, hoe beter je schommelingen kunt opvangen.
- Risicobereidheid: Hoeveel risico durf en wil je nemen? Als je in paniek raakt wanneer je inleg tijdelijk minder waard is, past een rustigere, passieve strategie beter bij je.
- Emoties: Kun je rustig afwachten als de koersen dalen? Emoties zijn vaak de grootste valkuil; uit paniek verkopen leidt meestal tot verlies.
- Tijdsinvestering: Wil je er elke week mee bezig zijn, of wil je in 5 minuten per maand klaar zijn met een automatische inleg?
Als je net 18 bent, heb je één groot voordeel: de factor tijd. Omdat je jong bent, kun je optimaal profiteren van het rente-op-rente effect (samengestelde rente). Zie het als een sneeuwbal die langzaam begint te rollen, maar na verloop van jaren steeds sneller groeit. Hoe eerder je begint, hoe langer die bal kan rollen.
Waar steken deze beleggers hun geld in?
Zodra je weet welke stijl bij je past, is de vraag wat je precies gaat kopen. De bekendste beleggingsvormen voor particulieren zijn aandelen, obligaties en ETF's (Exchange Traded Funds).
Voor beginners raden financiële instanties vaak aan om te kiezen voor brede spreiding, bijvoorbeeld via een ETF. Als je al je geld inzet op één specifiek bedrijf (zoals een kledingmerk of techbedrijf) en dat bedrijf komt in de problemen, krijgt jouw inleg direct een harde klap. Beleg je via een ETF in een hele index, dan verspreid je dat risico over honderden bedrijven. Gaat het met één bedrijf wat minder, dan vangen de andere bedrijven in het mandje dat verlies vaak weer op.
Tips voor je eerste stappen op de beurs
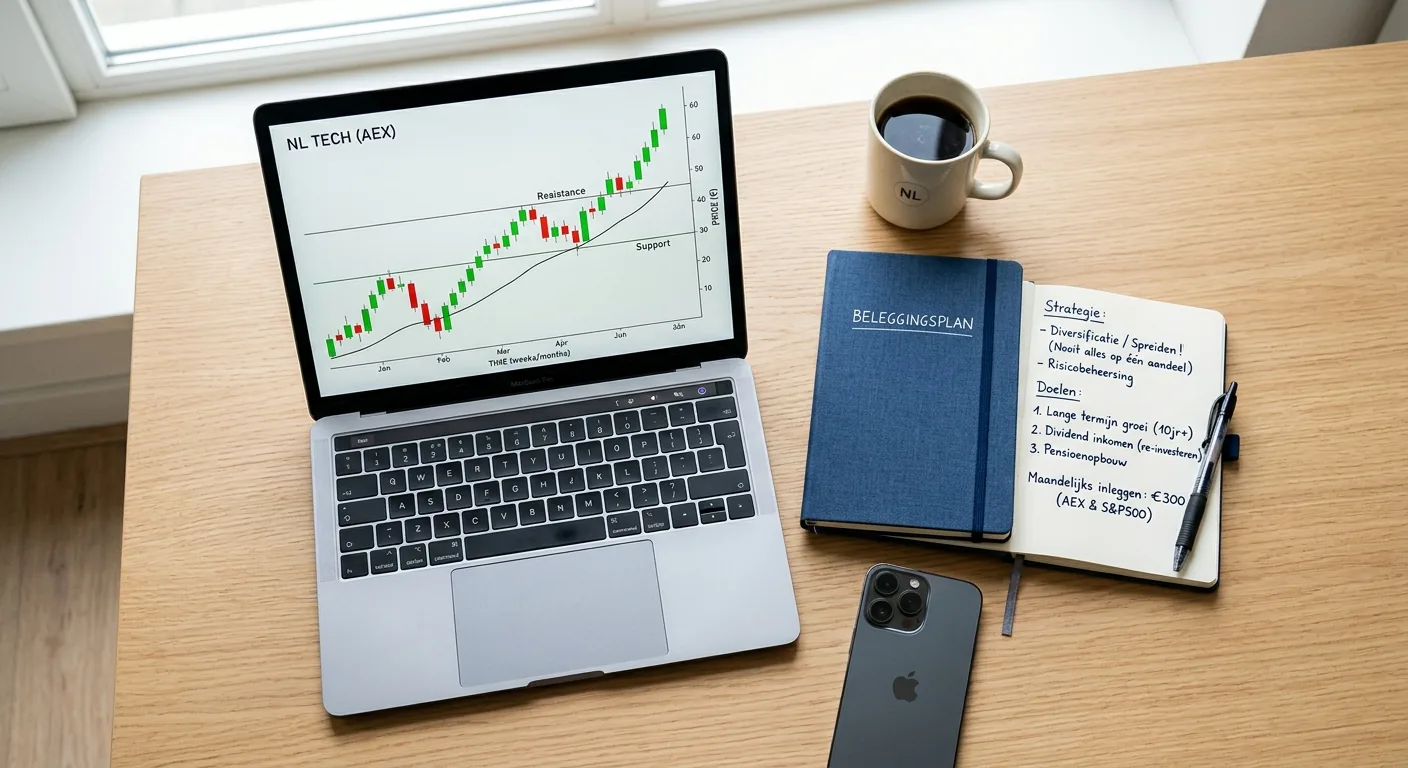
Voor beginnende beleggers is de stelregel simpel: start met een klein bedrag, spreid je kansen en houd de kosten laag. Door klein te beginnen, kun je rustig wennen aan hoe het werkt en hoe het voelt als de waarde van je inleg schommelt.
Vergeet niet dat je op je achttiende ineens veel nieuwe financiële verantwoordelijkheden hebt. Je betaalt je eigen zorgverzekering, gaat misschien studeren of spaart voor rijlessen. Zo voorkom je dat je je beleggingen met verlies moet verkopen als je onverwacht je telefoon moet laten maken of een hoge rekening krijgt.
Veelgestelde vragen
Mag ik beleggen als ik nog geen 18 ben?
De wettelijke minimumleeftijd om in Nederland zelfstandig te beleggen is 18 jaar. Minderjarigen kunnen wel beleggen, maar uitsluitend via een ouder of voogd. Zij openen de rekening en beheren deze tot je 18 jaar wordt, waarna de controle officieel naar jou overgaat.
Waarom wordt een vroege start met beleggen aangeraden?
Jongeren hebben het voordeel van de tijd. Door vroeg te beginnen, kun je optimaal profiteren van het rente-op-rente effect (rendement maken op je eerdere rendement). Omdat je het geld langer kunt laten staan, heb je bovendien meer tijd om eventuele slechte periodes op de beurs uit te zitten.
Wat is de rol van emoties bij het kiezen van een beleggingsstijl?
Emoties bepalen voor een groot deel of je een actieve of passieve belegger bent. Als je snel zenuwachtig wordt bij dalende koersen en de neiging hebt om uit paniek te verkopen, past een actieve stijl met losse aandelen niet goed bij je. Een passieve, gespreide aanpak geeft in dat geval veel meer rust.
Waarom wordt beleggen in losse aandelen vaak afgeraden voor beginners?
Als je al je geld in één of twee losse aandelen stopt, loop je een hoog risico. Zodra dat specifieke bedrijf in de problemen komt, daalt de waarde van jouw inleg direct mee.
Bronnen
Verder lezen
- Betaalrekening voor jongeren: waarop je vergelijkt
- Tips voor beleggers: Zo start je slim en veilig vanaf je 18e
- Beleggers app voor beginners: Welke app past bij jou?