Inhoud15 onderdelen
In het kort
- Beleg alleen met geld dat je langere tijd kunt missen en bouw eerst een veilige spaarbuffer op voor noodgevallen.
- Door vroeg te beginnen (bijvoorbeeld op je 20e) groeit je vermogen veel harder dankzij het rente-op-rente-effect.
- Kies voor spreiding door te investeren in indexfondsen of ETF's, in plaats van te gokken op losse aandelen of crypto.
- Pas op voor finfluencers op social media die beloven dat je snel rijk wordt met dure cursussen.
Mag je op je zeventiende zelf beleggen? Nee, maar zodra je achttien bent, gaat die deur ineens voor je open. In Nederland krijg je op je achttiende verjaardag namelijk de volledige zeggenschap over je eigen geld. Steeds meer jongeren besluiten om naast een spaarrekening ook een beleggingsrekening te openen. Dit artikel geeft je praktische tips, zodat je weet waar je aan begint zodra je volwassen bent en zelf de touwtjes in handen hebt.
Voordat je begint: een waarschuwing vooraf
Beleggen brengt altijd risico's met zich mee. Dit artikel geeft je de basisregels en is geen persoonlijk financieel advies. Begin er pas aan als je de theorie snapt, je financiën op orde hebt en precies weet wat je met je geld doet.
Waarom nadenken over beleggen?
Sparen levert een vaste, relatief veilige rente op, maar vaak stijgen de prijzen in de supermarkt harder dan je spaargeld groeit door die rente. Dat heet inflatie. Je kunt met honderd euro nu eenmaal minder kopen dan een paar jaar geleden. Bij beleggen stop je jouw geld in bijvoorbeeld aandelen of obligaties, in de hoop dat de waarde op de lange termijn stijgt. Je neemt dus meer risico, maar maakt daarmee kans op een hogere beloning om de inflatie voor te blijven.
Tip 1: Bouw altijd eerst een spaarbuffer op
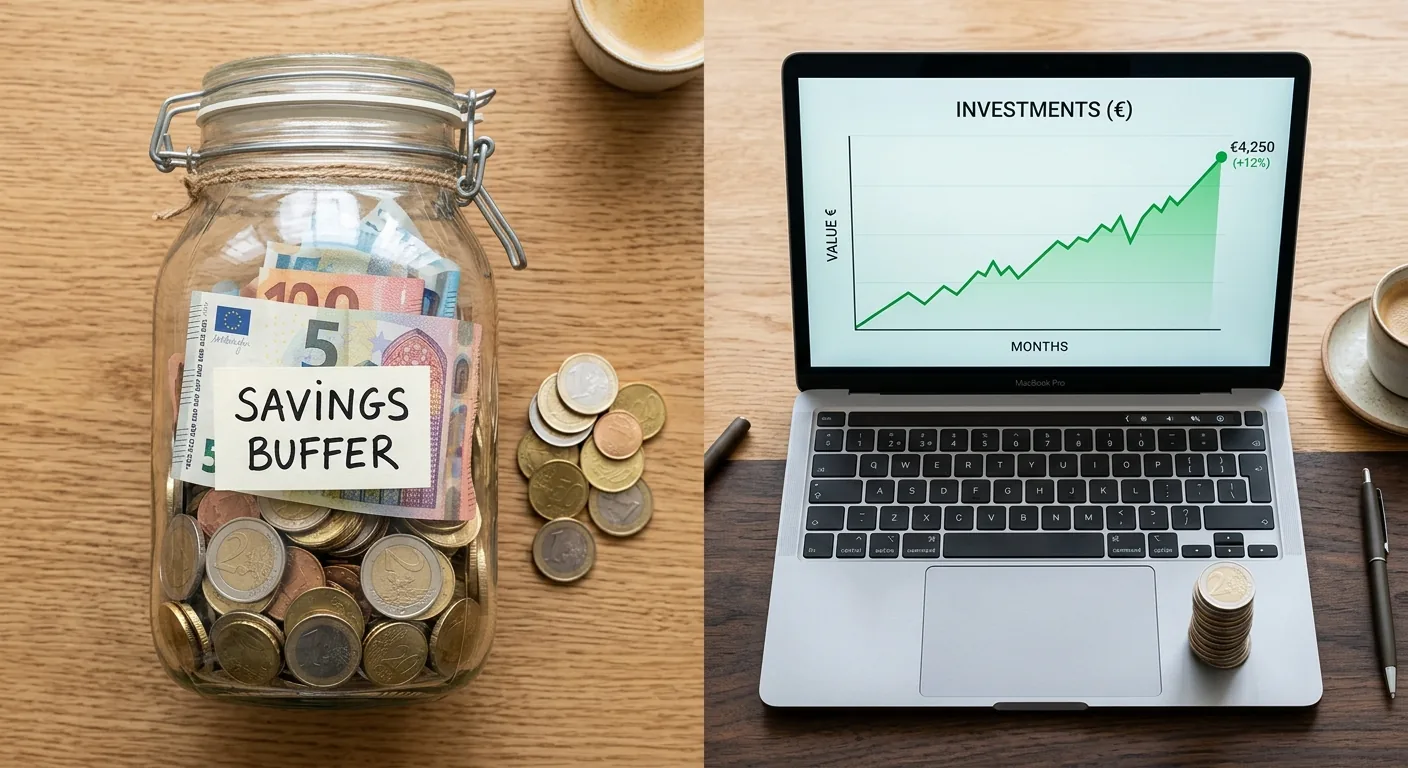
Investeer nooit met geld dat je op korte termijn hard nodig hebt, zoals de borg voor een studentenkamer, je collegegeld of het betalen van je rijbewijs. Dit is je veilige vangnet voor onverwachte uitgaven, zoals een kapotte telefoon of een onverwachte rekening. Pas als dat potje vol is, kun je verantwoord de stap naar de beurs zetten met geld dat je echt kunt missen.
Tip 2: Profiteer van je jonge leeftijd en tijd
Hoe eerder je begint, hoe langer je geld kan groeien door het rente-op-rente-effect. Het werkt als een sneeuwbal die steeds sneller groeit naarmate hij langer rolt.
Een concreet rekenvoorbeeld laat zien hoeveel die tijd oplevert. Als je vanaf je twintigste maandelijks honderd euro inlegt tegen een gemiddeld rendement van 8 procent, dan eindig je op je zestigste met zo'n 320.000 euro. Begin je pas op je dertigste met precies hetzelfde bedrag en hetzelfde rendement, dan heb je op je zestigste rond de 140.000 euro. Tien jaar eerder beginnen maakt dus een enorm verschil.
Tip 3: Kies voor brede spreiding met ETF's
Zet nooit al je geld op één paard. Spreiding van je beleggingen helpt om risico's flink te beperken. Dat doe je door je geld te verdelen over heel veel verschillende bedrijven. Een ETF is eigenlijk een grote digitale mand waar soms wel duizenden aandelen in zitten. Koop je een stukje van die mand, dan beleg je in één klap in al die bedrijven tegelijk. Gaat het met één bedrijf slecht, dan vangen de anderen dat op.
Tip 4: Let op de kosten en kies een betrouwbare partij
Vergelijk daarom altijd de tarieven van verschillende aanbieders voordat je een account aanmaakt. Zo weet je zeker dat je bij een betrouwbare partij zit en niet bij een schimmige app.
Tip 5: Denk altijd aan de lange termijn
Beleggen is een marathon, geen sprint. Het is een activiteit voor de lange termijn. Het is slim om een doel te kiezen dat minimaal zeven jaar in de toekomst ligt. De beurs gaat in de tussentijd namelijk onvermijdelijk omhoog en omlaag; raak dus niet in paniek bij een tijdelijke daling.
Historische cijfers laten die langetermijngroei goed zien. De wereldwijde aandelenmarkt, gemeten via de MSCI World-index, liet tussen 1970 en 2023 een gemiddeld rendement van zo'n 7 à 8 procent per jaar zien. Wie eind 1969 honderd euro in de wereldwijde aandelenmarkt stopte, zag dat met herbelegd dividend in de decennia daarna uitgroeien tot ongeveer negenduizend euro. Diezelfde honderd euro op een Nederlandse spaarrekening werd in die periode krap zeshonderd euro.
Tip 6: Start klein en met een vast ritme
Een hardnekkig misverstand is dat je veel geld moet hebben om te kunnen starten. Bij veel banken en brokers kun je al beginnen met kleine bedragen, bijvoorbeeld vanaf 10 of 25 euro per maand via periodiek beleggen.
Het starten met zulke kleine, maandelijkse bedragen zorgt voor regelmaat. Bovendien spreid je zo automatisch je aankoopmomenten: je koopt soms als de beurs hoog staat, en soms als deze wat lager staat. Zo bouw je stap voor stap aan je vermogen zonder dat je hoeft te zoeken naar het perfecte moment om in te stappen.
Tip 7: Laat je niet misleiden door finfluencers en crypto
Zodra je online zoekt naar financiële tips, stroomt je tijdlijn vol met zogenaamde 'finfluencers'. Vaak proberen ze vage cryptomunten of dure cursussen te promoten. Laat je daar niet gek door maken.
Houd je daarnaast altijd aan één ijzeren stelregel: beleg nooit met geleend geld. Zo voorkom je dat je met een schuld achterblijft als je beleggingen in waarde dalen.
Tip 8: Verdiep je in duurzaam beleggen
Wil je dat jouw geld niet alleen groeit, maar ook iets goeds doet? Dan is duurzaam beleggen een mooie optie. Bij deze vorm van beleggen kijk je niet alleen naar het financiële rendement. Je weegt ook de gevolgen voor mens en milieu mee. Je investeert dan specifiek in bedrijven of fondsen die proberen de wereld een beetje beter achter te laten.
Kun je al beleggen als je nog geen 18 bent?
Voor de wet ben je onder de 18 jaar nog niet handelingsbekwaam om dit soort financiële producten zelf af te sluiten. Je mag in Nederland dus nog niet zelfstandig beleggen als je minderjarig bent. Toch is er een route: ouders kunnen een beleggingsrekening op naam van hun kind openen en deze beheren totdat het kind 18 wordt. Vanaf je achttiende verjaardag krijg jij automatisch de volledige controle over dat opgebouwde geld.
Veelgestelde vragen
Wat is het verschil tussen sparen en beleggen?
Bij sparen zet je geld op een veilige rekening en krijg je een vaste rente over dat bedrag. Bij beleggen stop je jouw geld in bijvoorbeeld aandelen, obligaties of fondsen, met het doel dat de waarde stijgt. Beleggen brengt meer risico met zich mee, maar biedt op de lange termijn de kans op een hoger rendement om inflatie tegen te gaan.
Hoeveel geld heb je minimaal nodig om te beginnen met beleggen?
Je hebt geen groot startkapitaal nodig. Vaak kun je al starten vanaf 10 of 25 euro per maand via periodiek beleggen. Door met kleine bedragen te beginnen, creëer je regelmaat en spreid je automatisch je aankoopmomenten over de tijd.
Kan ik als tiener onder de 18 al zelf een beleggingsrekening openen?
Nee, in Nederland mag je als je jonger bent dan 18 jaar nog niet zelfstandig beleggen. Wel kunnen je ouders een beleggingsrekening op jouw naam openen en deze beheren totdat je volwassen bent. Zodra je 18 wordt, krijg je zelf de volledige zeggenschap over deze rekening.
Waarom wordt beleggen in crypto afgeraden voor beginners?
Beleggen in cryptomunten is zeer risicovol omdat de waarde enorm en onvoorspelbaar kan schommelen. Toezichthouders en banken raden het beginners af, omdat de kans reëel is dat je je inleg verliest. Kies als beginner liever voor breed gespreide ETF's of indexfondsen.
Bronnen
Verder lezen
- Betaalrekening voor jongeren: waarop je vergelijkt
- Beleggers app voor beginners: Welke app past bij jou?
- Sligro aandelen: koers, dividend en bedrijfsanalyse